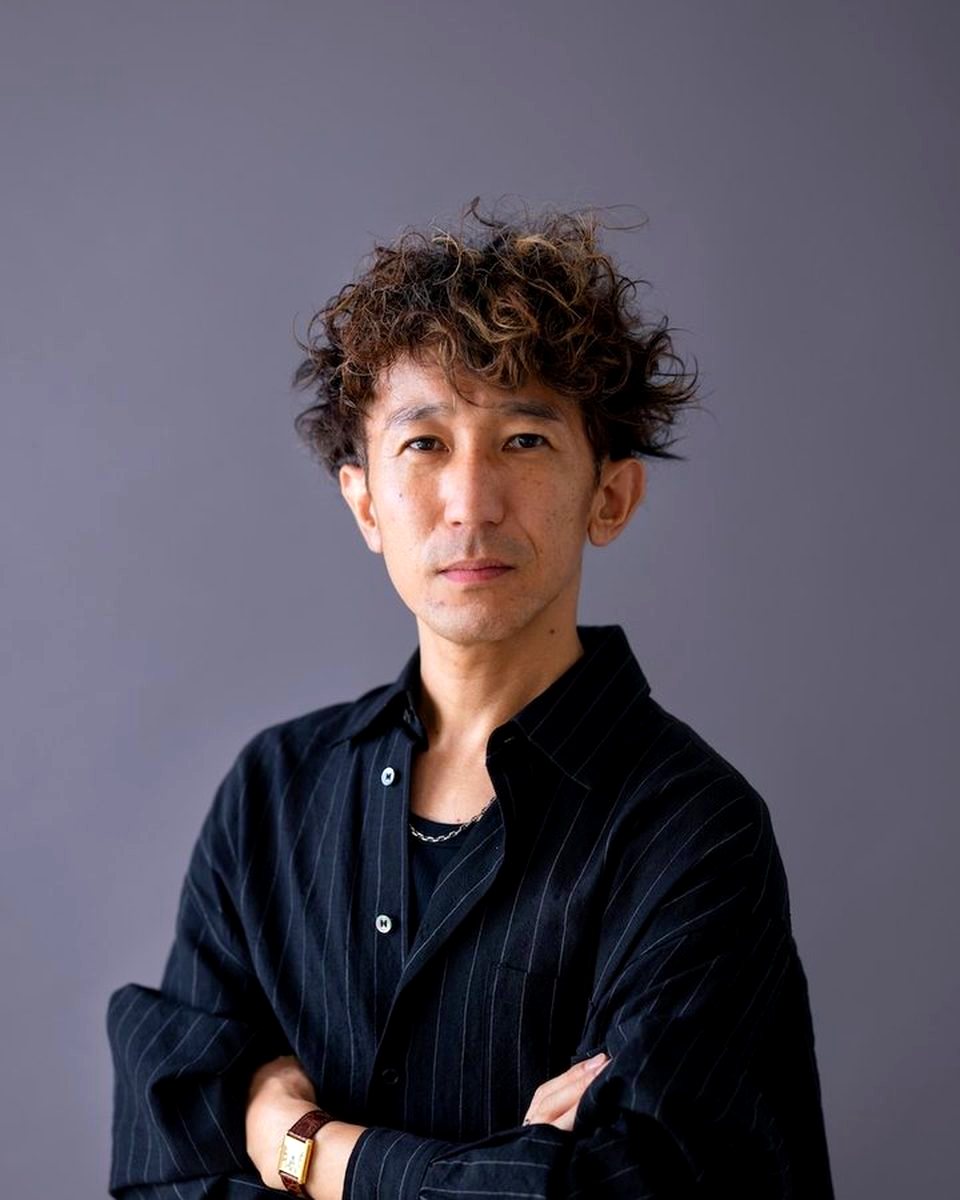
担当するのは、代表の税理士です。
担当者
数字をつくる人と、
話す人が同じです。
決算を組む人間が、そのまま銀行に説明します。途中で伝言になりません。
- 税理士・行政書士 山下 久幸
- 認定経営革新等支援機関 Funnyture合同会社
- 2011年に独立、延べ500社以上の財務改善・節税支援
- 全国対応 面談はオンライン、資料はデータでお預かりします
金利も、返済期間も、担保も保証も、決まりきったものではありません。同じ決算書でも、出し方と順番で条件は変わります。
税理士・行政書士 山下 久幸
認定経営革新等支援機関 Funnyture合同会社
いくら借りるかと同じくらい、どんな条件で借りるかが効きます。返済が始まる時期、保証の有無、枠の持ち方。ここを設計します。
当事務所が実際に関与した事例です。ただし、同じ結果をお約束するものではありません。
このほか、金利の引き下げ交渉やリスケジュールの交渉も多数。2011年の独立から、延べ500社以上の財務改善・節税支援に関与してきました。当事務所自身も「年間固定費<現預金」を保っています。極端に言えば、1年間売上ゼロでも続けられる状態です。
銀行に「この会社は大丈夫か」と思わせる材料は、手ぶらでは作れません。国の認定制度を使えば、費用の補助を受けながら、そのまま提出できる資料がつくれます。
国は「経営者保証に依存しない融資慣行」を進めています。金融庁・財務省と連携した取り組みが続き、事業承継のときの保証解除にも専用の対策があります。
社長への貸付金、社長名義の事業用資産、役員報酬の水準。ここが混ざっていると外せません。
返済できるだけの利益と資産があること。1年でできる話ではないので、月次で積み上げます。
試算表を定期的に出し、聞かれたことに答えられる状態を保つ。ここが一番むずかしく、一番効きます。
借入金一覧と決算書があれば、いまの条件が相場に対してどうかを診断できます。ここまでは無料です。
直近1期分と、いまの借入の一覧。返済予定表があればなお良いです。
金利・期間・保証の有無を相場と比べ、動かせる余地を書面でお返しします。
資金繰り表、事業計画、銀行向けの説明資料。国の制度が使えるなら併せて申請します。
面談に同席します。社長がひとりで数字の説明をする必要はありません。
そのうえで、何をどこまでやるかを決めてから見積りをお出しします。着手前に金額が決まらないまま進めることはありません。
決算を組む人間が、そのまま銀行に説明します。途中で伝言になりません。
決算書1期分と借入金の一覧をご用意ください。お手元になければ、分かる範囲で構いません。